
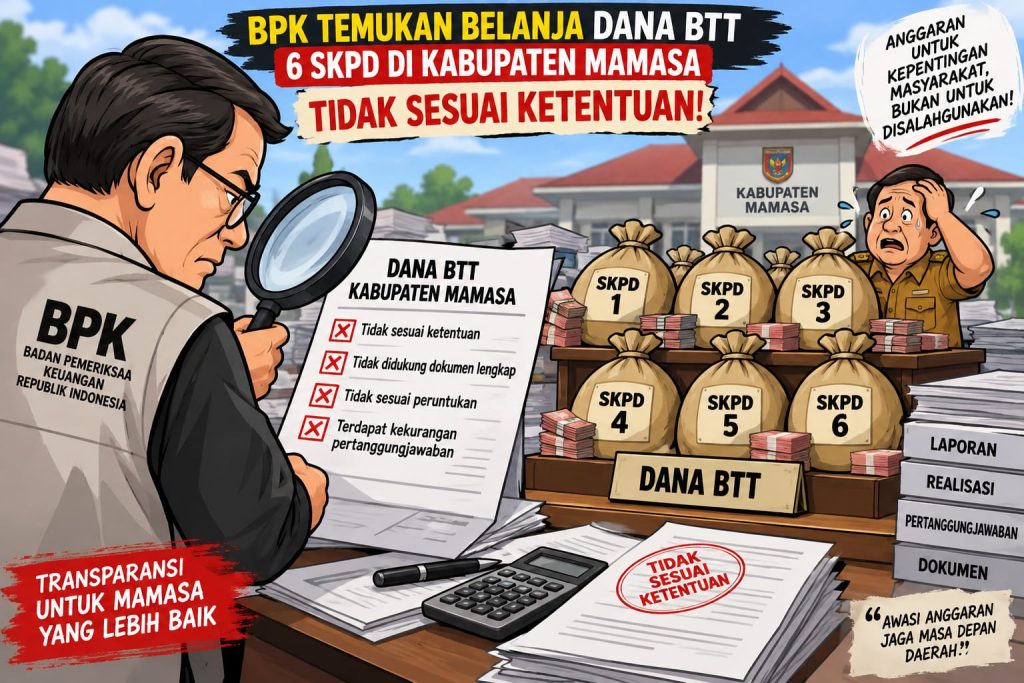
Tidak adanya usulan tertulis dari SKPD teknis tersebut berdampak pada tidak tersedianya dokumen telaah staf atas usulan kegiatan yang akan dibiayai menggunakan dana BTT.
Akibatnya, tidak terdapat proses verifikasi yang memadai untuk memastikan bahwa dana BTT benar-benar digunakan untuk membiayai kegiatan yang bersifat darurat dan/atau mendesak.
Selain itu, BPK juga menemukan bahwa pencairan dana BTT pada Tahun Anggaran 2025 tidak didukung dokumen Rencana Kebutuhan Belanja (RKB).
Pencairan dana BTT dilakukan melalui mekanisme transfer langsung (LS) ke rekening SKPD teknis. Namun, berdasarkan penelaahan terhadap dokumen pencairan, tidak ditemukan dokumen RKB yang seharusnya menjadi dasar dalam menentukan maupun mengestimasi besaran dana yang dibutuhkan untuk kegiatan penanganan tanggap darurat bencana.
Persoalan tersebut ternyata bukan hanya terjadi pada 2025. BPK mencatat kondisi serupa telah terjadi sejak 2023.
Menurut hasil pemeriksaan, kondisi itu disebabkan belum meratanya pemahaman di seluruh SKPD bahwa penggunaan dana BTT wajib didukung dokumen RKB sebagai acuan perencanaan dan pengendalian anggaran. Dengan tidak adanya RKB, penggunaan dana BTT tidak memiliki dasar perhitungan yang jelas.
Akibatnya, kewajaran nilai anggaran yang digunakan tidak dapat diukur secara memadai.
Temuan lainnya berkaitan dengan laporan pertanggungjawaban penggunaan dana BTT pada tiga SKPD yang dinilai belum memadai.
Pertanggungjawaban penggunaan BTT untuk kondisi darurat disampaikan oleh SKPD yang melaksanakan fungsi penanggulangan keadaan darurat atau SKPD pelaksana kegiatan kepada Bupati melalui Pejabat Pengelola Keuangan Daerah (PPKD).
Pertanggungjawaban tersebut berupa laporan realisasi penggunaan BTT yang dilengkapi Surat Pertanggungjawaban Mutlak (SPTJM) dari kepala SKPD, paling lambat tanggal 10 bulan berikutnya atau sampai kegiatan tersebut selesai.