
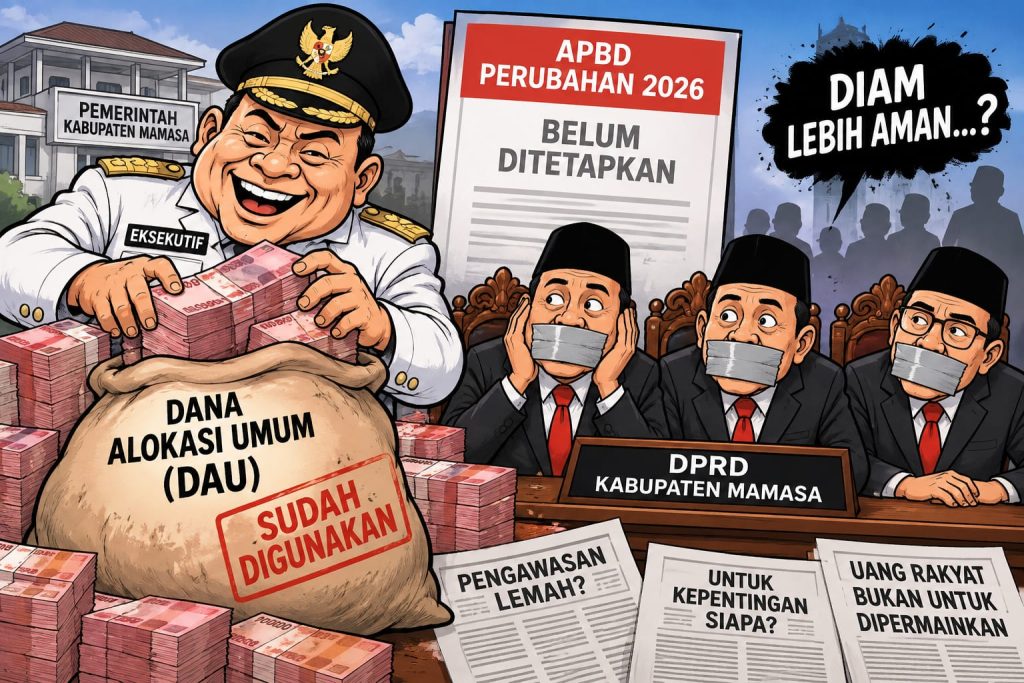
Setelah itu, penyesuaian tersebut harus diberitahukan kepada pimpinan DPRD dan selanjutnya ditampung dalam Perda tentang Perubahan APBD bagi daerah yang melakukan perubahan APBD.
Artinya, terdapat mekanisme hukum yang memungkinkan penyesuaian anggaran dilakukan sebelum Perda Perubahan APBD ditetapkan. Namun, mekanisme tersebut bukan berarti pemerintah daerah dapat menggunakan tambahan DAU tanpa terlebih dahulu memiliki dasar penganggaran yang sesuai.
Karena itu, jika benar sekitar Rp17 miliar telah direalisasikan, pertanyaan pentingnya adalah: apakah sebelum penggunaan dana tersebut Pemkab Mamasa telah melakukan perubahan Perkada tentang Penjabaran APBD, melakukan penyesuaian DPA, serta menyampaikan pemberitahuan kepada DPRD sesuai ketentuan?
Jika mekanisme tersebut telah ditempuh, penggunaan mendahului Perda Perubahan APBD dapat memiliki dasar administratif sepanjang kemudian ditampung dalam Perda Perubahan APBD sesuai ketentuan.
Sebaliknya, apabila dana tersebut telah dibelanjakan tanpa perubahan Perkada, tanpa dasar DPA yang sah, atau tanpa mekanisme pergeseran/penyesuaian anggaran yang diperbolehkan, maka persoalannya menjadi berbeda dan patut diperiksa dari sisi kepatuhan terhadap tata kelola keuangan daerah.
DPRD Patut Meminta Penjelasan
Dengan nilai tambahan anggaran mencapai sekitar Rp115 miliar, DPRD Mamasa memiliki kepentingan untuk memastikan seluruh proses penganggaran dan penggunaan dana tersebut dapat dipertanggungjawabkan secara administratif maupun substantif.
Apalagi, pedoman penyusunan Perubahan APBD Tahun Anggaran 2026 menetapkan tahapan yang jelas dalam proses perubahan APBD, termasuk pembahasan perubahan KUA-PPAS dan penyusunan rancangan Perda Perubahan APBD.
Karena itu, DPRD dapat meminta BPKD dan Tim Anggaran Pemerintah Daerah (TAPD) menjelaskan secara terbuka: